Saltar para o conteúdo
DGE
Total de conteúdos:21.176

Inquérito de Conjuntura às Empresas e aos Consumidores – INE

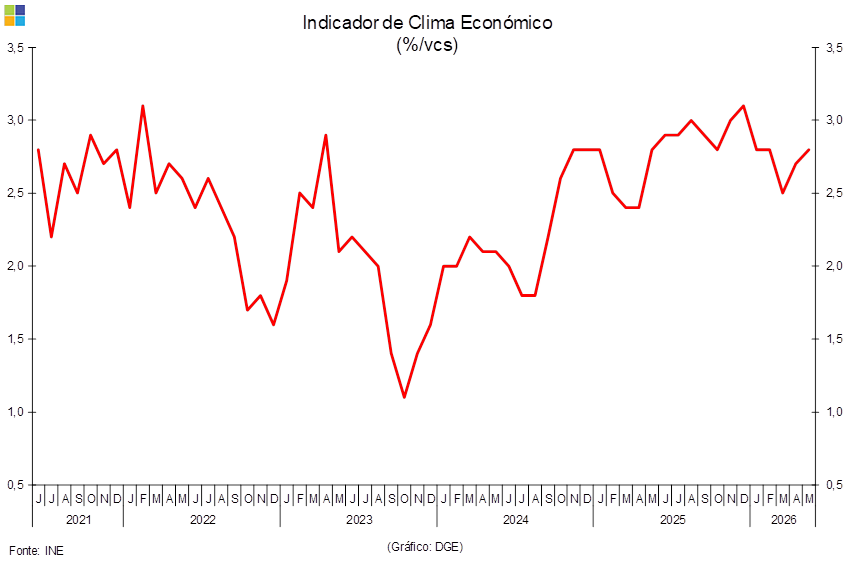
Em maio de 2026, o Indicador de Clima Económico aumentou de 2,7 para 2,8 (%, vcs).

86

Entre abril e maio de 2026, o Indicador de Confiança dos Serviços registou um aumento de 7,7 para 8,7 e o do Comércio diminuiu de 3,9 para 3,4. No mesmo período, a Indústria Transformadora aumentou de -4,5 para -4,4 e a Construção e Obras Públicas registou um aumento de 4,2 para 5,1. O Indicador de Confiança dos Consumidores aumentou para -26,4 (sre, ve), em maio de 2026 (-29,4 em abril de 2026).

87

Nota: sre – saldos de respostas extremas; ve – valores efetivos; vcs – valores corrigidos de sazonalidade.

Download PDF

Relatório de Estabilidade Financeira – Banco de Portugal

Foi hoje publicado o Relatório de Estabilidade Financeira de maio de 2026 no qual se avalia os progressos da economia portuguesa e do sistema financeiro.

De acordo com o Banco de Portugal, os riscos para a estabilidade financeira acentuaram-se recentemente, refletindo o agravamento de tensões geopolíticas com o conflito no Médio Oriente e a possibilidade de uma eventual correção súbita e desordenada dos mercados financeiros, com impacto na economia real. O aumento da incerteza e a diminuição da confiança dos agentes económicos influenciam as condições de financiamento e as decisões de consumo e investimento, impactando a evolução dos preços e o crescimento económico. A nível nacional, este contexto foi agravado, no início de 2026, pela ocorrência de um choque climático extremo — uma sequência de tempestades — com impactos relevantes em algumas regiões do país, evidenciando a crescente materialidade dos riscos climáticos e da natureza.

O contexto atual propicia a materialização simultânea de choques de diferentes naturezas — macroeconómica, financeira, geopolítica e climática —, constituindo um fator de risco particularmente relevante para o sistema financeiro nacional, dada a potencial amplificação dos seus efeitos.

Uma correção dos preços no mercado imobiliário residencial continua a representar um risco importante para o sistema financeiro em Portugal. A escassez de oferta pressiona os preços da habitação, num contexto de procura robusta, impulsionada por medidas governamentais e pela participação significativa de compradores estrangeiros. Um cenário de maior restritividade da política monetária, deterioração das condições económicas ou correções abruptas nos mercados financeiros internacionais, poderá conduzir a correções noutros mercados, incluindo nos preços do imobiliário. Conter pressões do lado da procura contribui para voltar a níveis de equilíbrio.

Acrescem ainda os riscos operacionais e de cibersegurança, que assumem relevância crescente para a estabilidade financeira, num contexto de desenvolvimento acelerado de novas tecnologias de escala, como a inteligência artificial. A aceleração da digitalização aumenta a dependência face a prestadores externos e a infraestruturas críticas e, assim, o risco cibernético sistémico. Incidentes desta natureza podem afetar a confiança no sistema financeiro e amplificar efeitos adversos, tornando essencial o reforço da resiliência operacional e a implementação do DORA.

Também os riscos climáticos físicos e de transição ganham maior relevo, refletindo a sua crescente materialização. Estes riscos podem afetar a solvência dos agentes económicos, gerando impactos macrofinanceiros não lineares, amplificados por interligações sectoriais, sobretudo em sectores mais intensivos em carbono. Ainda que o sistema financeiro possa estar resguardado no curto prazo, episódios recentes, como as tempestades em Portugal, demostram os efeitos adversos destes riscos.

A economia portuguesa manteve-se resiliente em 2025, sustentada pelos progressos estruturais alcançados na última década. Contudo, persistem vulnerabilidades relevantes.

No sector público, existem pressões sobre a despesa — associadas à resposta a choques e a desafios estruturais, como o envelhecimento populacional, a transição climática e a defesa —, apesar da melhoria continuada da posição orçamental na última década. A manutenção da trajetória de consolidação das contas públicas permanece essencial. Adicionalmente, riscos associados ao enquadramento internacional, designadamente a possibilidade de reavaliações abruptas do risco soberano em grandes economias avançadas, poderão repercutir-se nas condições de financiamento.

Nas empresas, choques externos e uma possível deterioração das condições económicas e financeiras poderão aumentar o risco de crédito. Em 2025, as empresas apresentaram uma situação financeira robusta, com níveis elevados de rendibilidade e liquidez, ainda que com diferenças entre sectores. As empresas de sectores mais expostos ao contexto internacional ou mais alavancadas são as mais vulneráveis a pressões nas margens e no financiamento.

Nas famílias, a recente redução da taxa de poupança e o aumento do rácio de endividamento, impulsionado pelo dinamismo do crédito à habitação, aumentam a vulnerabilidade a novos choques. A situação financeira das famílias portuguesas permanece globalmente sólida, como endividamento em níveis historicamente moderados e a poupança relativamente elevada. Contudo, o perfil de risco poderá deteriorar-se num contexto de aumento dos encargos com o serviço da dívida, preços elevados da habitação e eventuais alterações de política monetária, a que acrescem potenciais efeitos de contágio do setor empresarial.

Num contexto de elevada incerteza, o sistema bancário português manteve-se resiliente, com níveis historicamente elevados de rendibilidade, capital e liquidez o que lhe confere alguma margem para absorver choques no curto prazo.

Contudo, o prolongamento e agravamento das tensões geopolíticas, com impactos adversos nos mercados financeiros e no sector do imobiliário, poderão degradar a situação financeira das empresas e das famílias, com impacto também no sector bancário. O atual desempenho financeiro sólido dos bancos em Portugal aliado à melhoria da qualidade dos ativos, constitui um importante fator mitigante.

As medidas macroprudenciais em vigor continuam a contribuir para a estabilidade financeira e para a resiliência do sector bancário. Em particular, em 2026, a introdução da reserva contracíclica (CCyB) de 0,75% reforçou o nível das reservas macroprudenciais libertáveis. Em conjunto com a Recomendação Macroprudencial relativa aos novos créditos à habitação e ao consumo, estas medidas de capital reforçam a resiliência do sector.

Esta edição do Relatório de Estabilidade Financeira inclui dois temas em destaque:

– Riscos de transição climática: qual o seu impacto no crédito às empresas?

– Exposição energética e choques petrolíferos: impactos nas empresas e no crédito bancário

Download PDF
Inquérito à Avaliação Bancária na Habitação – INE

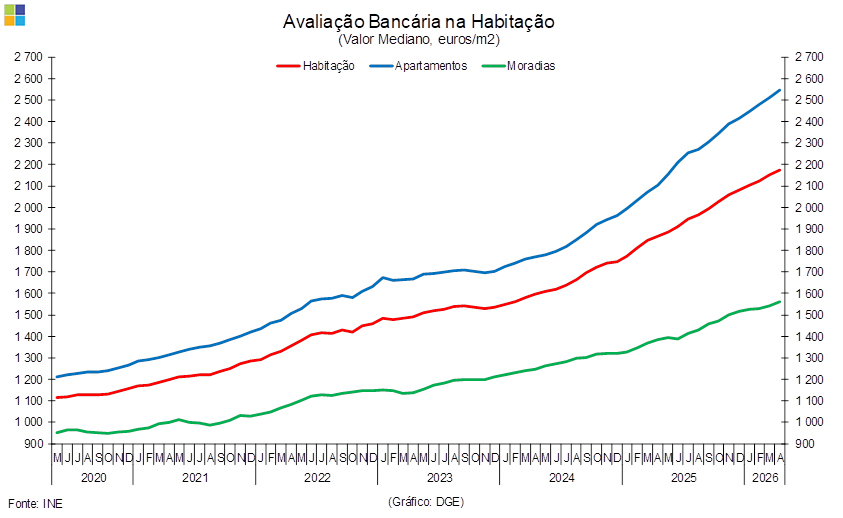
Em abril de 2026, o valor mediano de avaliação bancária da habitação no total do país fixou-se em 2174 euros/m2, o que corresponde a um aumento de 1,1% face ao mês anterior e a um aumento de 16,5% em termos homólogos.

No mesmo mês, o valor mediano da avaliação bancária dos Apartamentos foi de 2546 euros/m2, registando um aumento de 1,4% em relação ao mês anterior e um aumento 21,0% em relação ao período homólogo. O valor mediano da avaliação bancária das Moradias fixou-se em 1561 euros/m2, aumentando 1,2% face ao mês precedente e aumentando 12,7% em termos homólogos.

84

Numa análise regional (NUTS II), registaram-se as seguintes variações em cadeia: Norte (1,1%); Centro (1,7%); Oeste e Vale do Tejo (1,3%); Grande Lisboa (0,3%); Península de Setúbal (1,8%); Alentejo (0,6%); Algarve (0,8%); Região Autónoma dos Açores (4,1%) e Região Autónoma da Madeira (2,7%).

Em termos homólogos, verificaram-se as seguintes variações: Norte (15,9%); Centro (13,3%); Oeste e Vale do Tejo (22,2%); Grande Lisboa (18,4%); Península de Setúbal (24,0%); Alentejo (12,9%); Algarve (15,3%); Região Autónoma dos Açores (20,6%) e Região Autónoma da Madeira (17,2%).   

85

Download PDF

https://www.ine.pt/ngt_server/attachfileu.jsp?look_parentBoui=795181932&att_display=n&att_download=y

O papel das Políticas Públicas no crescimento do fenómeno das empresas “zombie”: Que medidas para direcionar o financiamento para as empresas produtivas?

A apresentação incide sobre a tese de doutoramento intitulada «O papel das Políticas Públicas no crescimento do fenómeno das empresas “zombie”: Que medidas para direcionar o financiamento para as empresas produtivas?».

A investigação analisa em que medida as políticas públicas podem contribuir para a persistência de empresas economicamente inviáveis, frequentemente designadas na literatura como empresas “zombie”, e quais os instrumentos de política que poderão favorecer uma afetação mais eficiente dos recursos na economia.

Partindo de investigação anterior sobre a evolução da prevalência de empresas “zombie” em Portugal, a tese combina revisão da literatura, análise conceptual, evidência empírica exploratória e análise qualitativa.

Entre outros resultados, o estudo sugere que políticas públicas pouco seletivas, barreiras institucionais à saída de empresas inviáveis e incentivos desalinhados podem contribuir para prolongar a existência destas empresas.

Os resultados apontam para a importância de políticas que combinem maior seletividade nos apoios públicos, mecanismos mais céleres de reestruturação e insolvência, supervisão financeira mais exigente e medidas que promovam inovação, qualificação da gestão e consolidação empresarial, de forma a favorecer a realocação de recursos para empresas mais produtivas.

O papel das Políticas Públicas no crescimento do fenómeno das empresas “zombie”: Que medidas para direcionar o financiamento para as empresas produtivas?

Apresentação 116.º Seminário DGE/GPEARI – O papel das Políticas Públicas no crescimento do fenómeno das empresas “zombie”: Que medidas para direcionar o financiamento para as empresas produtivas?

Economic Forecast Spring – Comissão Europeia

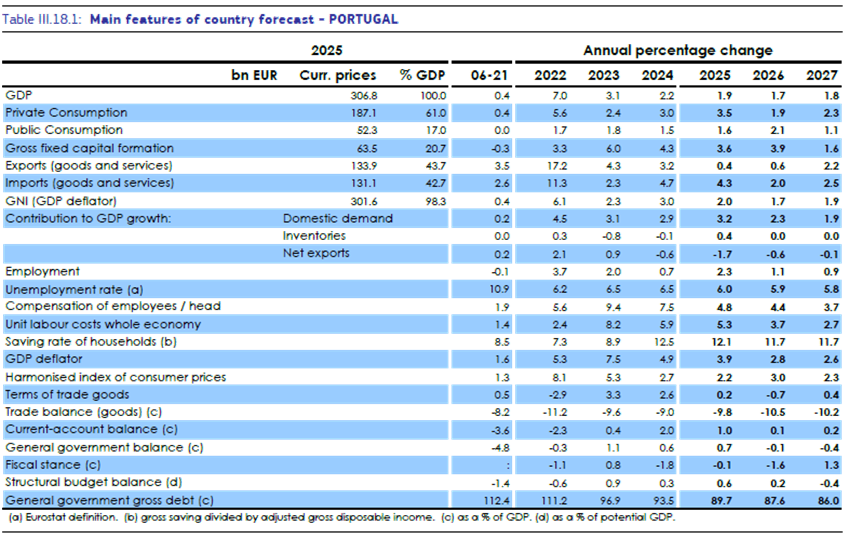
Segundo as Previsões Económicas de Primavera (Spring European Economic Forecast) da Comissão Europeia, Portugal irá registar uma variação real do Produto Interno Bruto (PIB) de 1,7% em 2026 e de 1,8% em 2027 (2,2% para 2026 e 2,1% para 2027 nas previsões de Outono).

Quanto à inflação, a Comissão prevê que que será de 3,0% em 2026 e 2,3% em 2027 (2,0% para 2026 e 2,0% para 2027 nas previsões de Outono).

A taxa de desemprego em Portugal deverá ser de 5,9% em 2026 e de 5,8% em 2027, o que se traduz numa revisão em baixa de 0,3 p.p. para 2026 e de 0,3 p.p. para 2027, face às previsões de Outono.

A Balança Corrente deverá apresentar um saldo de 0,1% e 0,2% em 2026 e 2027, respetivamente (1,0% e 0,6% em 2026 e 2027, nas previsões de Outono).

Relativamente à situação orçamental, a Comissão prevê que um saldo orçamental de -0,1% em 2026 e de -0,4% em 2027 (previsão de -0,4% para 2026 e -0,7% em 2027 nas previsões de Outono).

82

(Tabela: Comissão Europeia)

A Comissão Europeia prevê uma variação real do Produto Interno Bruto (PIB) para 2026 e 2027, respectivamente, de 0,9% e 1,2% para a Zona Euro e de 1,1% e 1,4% para a UE28.

83

(Tabela: Comissão Europeia)

Download PDF

Taxas de Juro Implícitas no Crédito à Habitação – INE

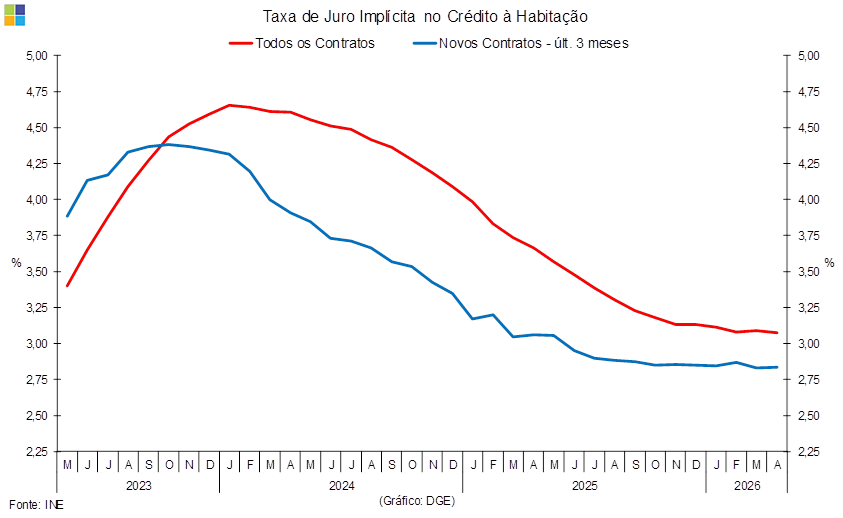
Em abril de 2026, a Taxa de Juro Implícita no Crédito à Habitação fixou-se em 3,077%, registando uma diminuição de 0,011 pontos percentuais (pp) em relação ao mês anterior (3,088%).

A taxa de juro implícita nos contratos celebrados nos últimos 3 meses aumentou para 2,833%, o que compara com 2,830% em março de 2026.

O valor médio do capital em dívida fixou-se em 77 614 euros, registando um aumento de 536 euros face ao mês anterior (77 078 euros).

Considerando a totalidade dos contratos, o valor médio da prestação mensal fixou-se em 404 euros em abril de 2026, mais 2 euros que em março de 2026 e mais 8 euros que em abril de 2025. Deste valor, 197 euros (48,8%) correspondem a pagamento de juros e 207 euros (51,2%) a capital amortizado. Em abril de 2025, a componente de juros representava 53,8% do valor médio da prestação.

Em abril de 2026, o valor médio da prestação nos contratos celebrados nos últimos 3 meses fixou-se em 702 euros, o que equivale a um aumento de 2 euros relação ao mês anterior (700 euros).

79

80

81

Download PDF

Vendas de Cimento – Banco de Portugal

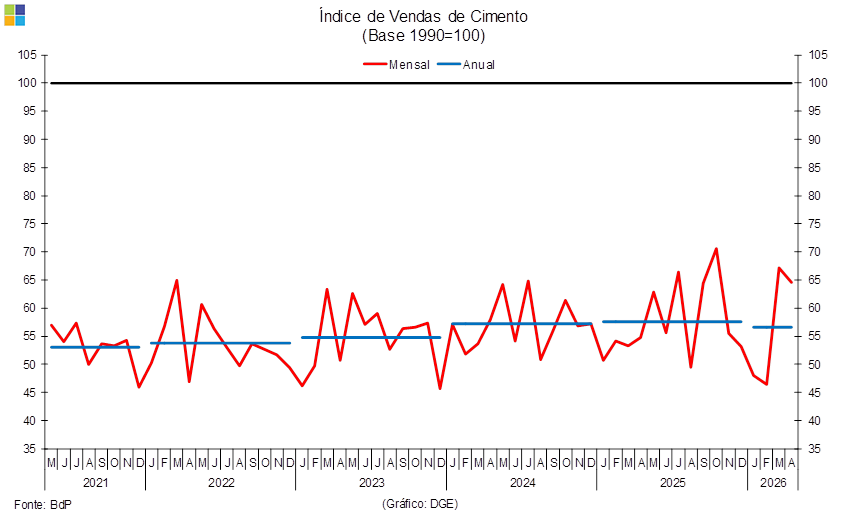
O Índice de Vendas de Cimento registou, em abril de 2026, uma variação homóloga de 17,9%, o que se traduz numa diminuição de 8,2 pp (pontos percentuais) face ao mês precedente (26,1%). No mês em análise, o Índice de Vendas de Cimento atingiu um valor de 64,6 pontos, o que compara com 67,2 pontos no mês anterior e 54,8 pontos em abril de 2025.

78

Download PDF

Indicador diário de atividade económica – Banco de Portugal

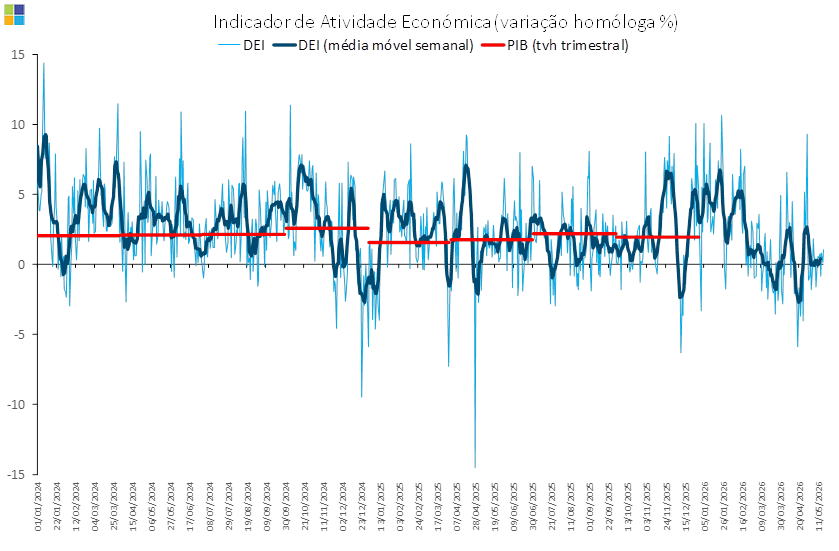
Na semana terminada em 17 de maio, o indicador diário de atividade económica (DEI) aponta para uma taxa de variação homóloga da atividade próxima da observada na semana anterior. Em 14 de maio de 2026, o DEI (média móvel semanal) registou 0,4% (VH), que compara com -0,1% (VH) na semana anterior.

77

Nota: O Indicador Diário de Atividade Económica para Portugal, divulgado pelo Banco de Portugal, sintetiza informação diária de diversas dimensões da atividade económica, permitindo a identificação de alterações na atividade económica no muito curto-prazo. O DEI cobre diversas dimensões correlacionadas com a atividade económica em Portugal, sumariando a informação das seguintes variáveis diárias: tráfego rodoviário de veículos comerciais pesados nas autoestradas, consumo de eletricidade e de gás natural, carga e correio desembarcados nos aeroportos nacionais e compras efetuadas com cartões em Portugal por residentes e não residentes.

Download PDF

Investimento Direto – Banco de Portugal

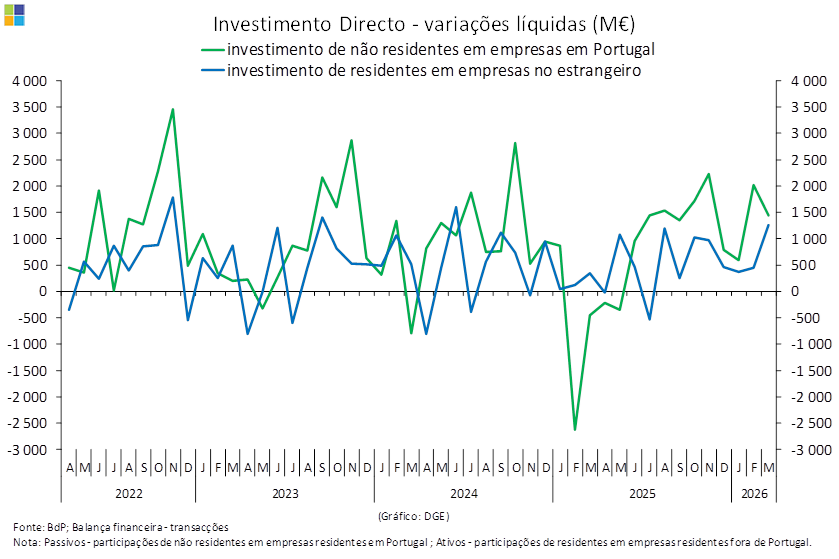
Em março de 2026, o investimento directo em empresas em Portugal registou transacções de 1438 milhões de euros (2022 milhões de euros no mês anterior). O investimento directo de Portugal feito em empresas no estrangeiro foi de 1265 milhões de euros (455 milhões de euros no mês anterior).

O saldo do investimento directo (transacções), ou seja, a diferença entre o investimento feito em empresas no estrangeiro e o investimento em empresas em Portugal, foi de -173 milhões de euros, aumentando 1394 milhões de euros face ao mês anterior.

74

De janeiro a março de 2026, as transacções acumuladas do Investimento Directo em empresas em Portugal foram de 4055 milhões de euros, que compara com -2222 milhões de euros no período homólogo.

75

Nota: Investimento Direto é a categoria de investimento através da qual um investidor tem o controlo ou grau de influência significativa (controlo direto, com 50% dos direitos de voto, ou indirecto, entre 10% e 50% dos direitos de voto) na gestão de uma empresa doutra economia. Os activos incluem o investimento feito por residentes em empresas residentes no exterior e os passivos incluem o investimento de não residentes em empresas residentes em Portugal. Inclui investimento em imobiliário (propriedades e casas) para uso pessoal e arrendamento.

Download PDF