Saltar para o conteúdo
DGE
Total de conteúdos:21.176

Fiscal drag in theory and in practice: a European perspective

This paper presents a comprehensive characterization of “fiscal drag”—the increase in tax revenue that occurs when nominal tax bases grow but nominal parameters of progressive tax legislation are not updated accordingly—across 21 European countries using a microsimulation approach. First, we estimate tax-to-base elasticities, showing that the progressivity built in each country’s personal income tax system induces elasticities around 1.7–2 for many countries, indicating a potential for large fiscal drag effects. We unpack these elasticities to show stark heterogeneity in their underlying mechanisms (tax brackets or tax deductions and credits), across income sources (labor, capital, self-employment, public benefits), and across the individual income distribution. Second, we extend the analysis beyond these elasticities to study fiscal drag in practice between 2019 and 2023, incorporating observed income growth and legislative changes. We quantify the actual impact of fiscal drag and the extent to which government policies have offset it, either through indexation or other reforms. Our results provide new insights into the fiscal and distributional effects of fiscal drag in Europe, as well as useful statistics for modeling public finances.

Fiscal drag in theory and in practice: a European perspective.pdf

Apresentação 112.º Seminário DGE/GPEARI – Fiscal drag in theory and in practice: a European perspective.pdf
Défice Zona Euro e União Europeia – Eurostat

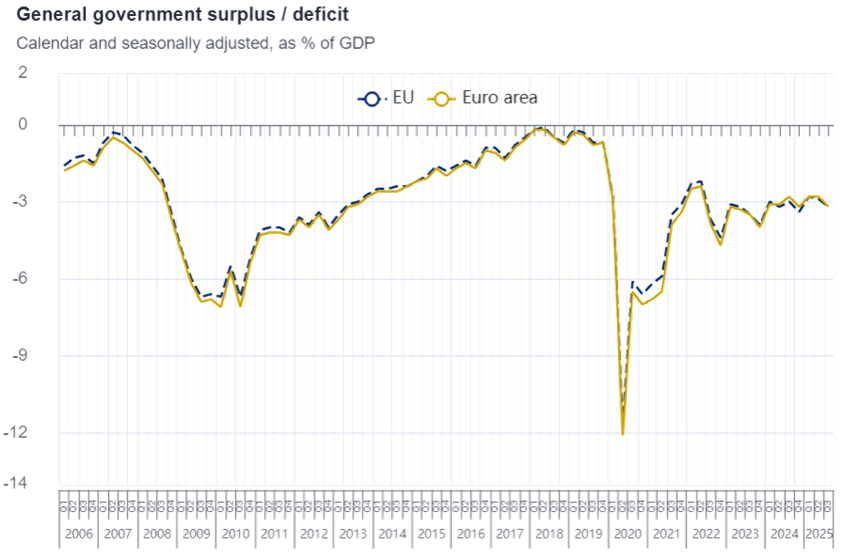
No 3º trimestre de 2025, o saldo orçamental, corrigido de efeitos de sazonalidade e em percentagem do PIB, da Zona Euro fixou-se em -3,2% do PIB (-2,8% no 3º trimestre de 2024 e -2,8% no 2º trimestre de 2025). O saldo da UE27 fixou-se em -3,2% do PIB (-3,0% no 3º trimestre de 2024 e -2,9% no 2º trimestre de 2025).

No 3º trimestre de 2025, o saldo orçamental de Portugal, corrigido de efeitos de sazonalidade e em percentagem do PIB, fixou-se nos -0,5% do PIB (0,5% no 3º trimestre de 2024 e 1,1% no 2º trimestre de 2025).

115

(Tabela: Eurostat)

Download PDF

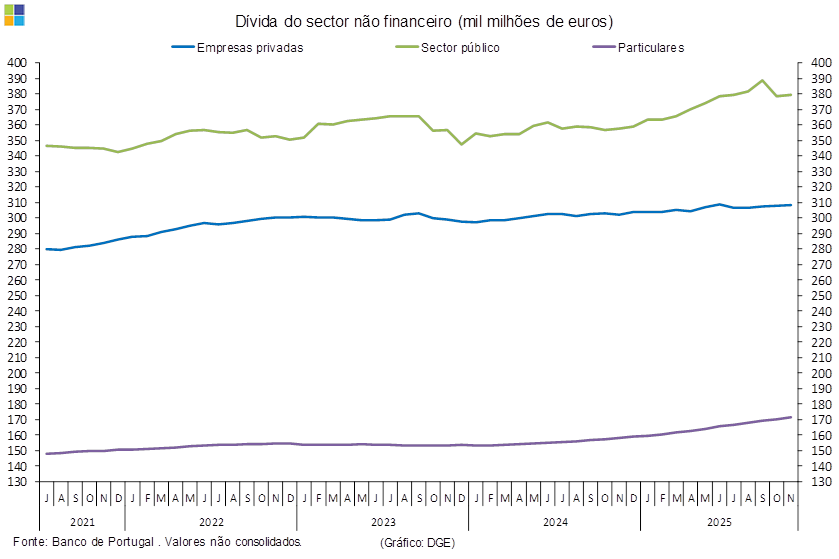
Endividamento do Sector não financeiro – Banco de Portugal

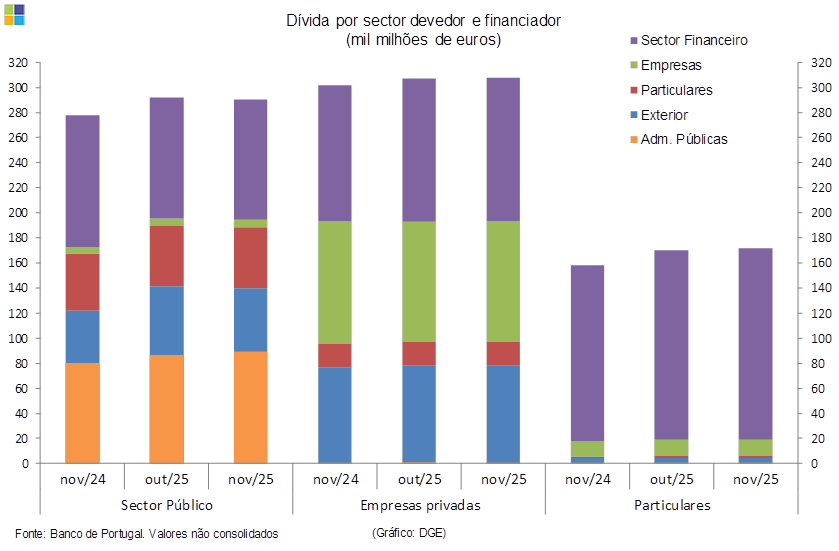
Em novembro de 2025, o endividamento do Sector Não Financeiro situava-se em 859,2 mil milhões de euros, dos quais 379,5 mil milhões respeitavam ao Sector Público e 479,7 mil milhões ao Sector Privado. No Sector Privado, 308,3 mil milhões de euros são respeitantes às Empresas privadas e 171,5 mil milhões de euros aos Particulares.

Relativamente ao mês anterior, o endividamento do Sector Não Financeiro aumentou 2,6 mil milhões de euros, fruto de um acréscimo de 1,0 mil milhões de euros no endividamento do Sector Público e de um aumento de 1,6 mil milhões de euros no endividamento do Sector Privado. Ao nível do Sector Privado, observou-se o aumento do endividamento das Empresas em 0,5 mil milhões de euros e o aumento do endividamento dos Particulares em 1,1 mil milhões de euros.

Relativamente a novembro de 2024, o endividamento do Sector Não Financeiro aumentou 41,3 mil milhões de euros, fruto de um acréscimo de 21,7 mil milhões de euros no endividamento do Sector Público e de um aumento de 19,6 mil milhões de euros no endividamento do Sector Privado. Ao nível do Sector Privado, observou-se o aumento do endividamento das Empresas em 6,1 mil milhões de euros e o aumento do endividamento dos Particulares em 13,4 mil milhões de euros.

111

112

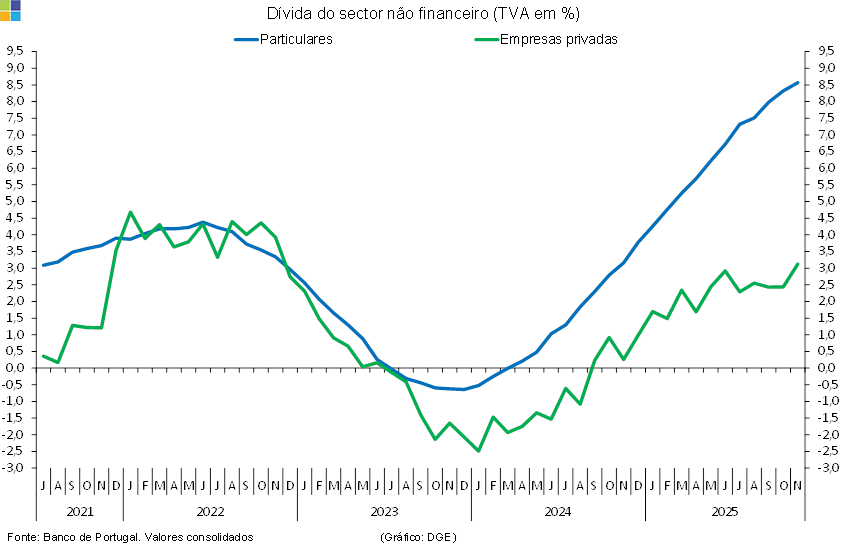
Em novembro de 2025, a taxa de variação anual (TVA) do endividamento total das empresas privadas foi de 3,1%, menos 0,7 pontos percentuais do que o registado no mês anterior. A TVA do endividamento total dos particulares aumentou de 8,3% para 8,6%.

113

Nota: O endividamento do sector não financeiro compreende as posições em final de período das sociedades não financeiras, administrações públicas e particulares (incluindo estes últimos as famílias, os empresários em nome individual e as instituições sem fins lucrativos ao serviço das famílias), referentes a passivos sob a forma de empréstimos, títulos de dívida (valor nominal) e créditos comerciais. No caso da administração central incluem-se ainda os certificados de aforro, certificados do Tesouro e outras responsabilidades do Tesouro. Valores não consolidados.

As Taxas de variação anual dos saldos em fim de período estão numa ótica consolidada.

Download PDF

Dívida Pública Zona Euro e União Europeia – Eurostat

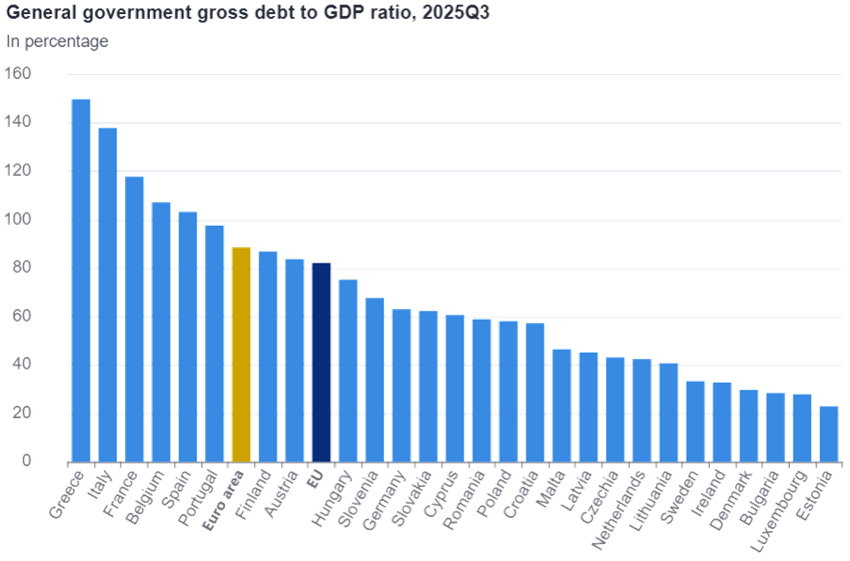
Segundo o Eurostat, no 3º trimestre de 2025, a Dívida Pública em percentagem do PIB no conjunto dos países da Zona Euro situou-se em 88,1% (87,7% no 2º trimestre de 2025) e na UE situou-se em 82,1% (81,9% no 2º trimestre de 2025). Em relação ao período homólogo (3º trimestre de 2024) registou-se um aumento de 0,8 pp (pontos percentuais) da Dívida Pública da Zona Euro e um aumento de 0,8 pp na UE.

Em Portugal, a Dívida Pública em percentagem do PIB situou-se em 97,6% (96,7% no 2º trimestre de 2025 e 95,9% no 3º trimestre de 2024).

Os rácios mais elevados da dívida pública em percentagem do PIB no 3º trimestre de 2025 foram registados na Grécia (149,7%), Itália (137,8%), França (117,7%), Bélgica (107,1%) e Espanha (103,2%), e os rácios mais baixos foram registados na Estónia (22,9%), Luxemburgo (27,9%), Bulgária (28,4%) e Dinamarca (29,7%).

116

(Gráfico: Eurostat)

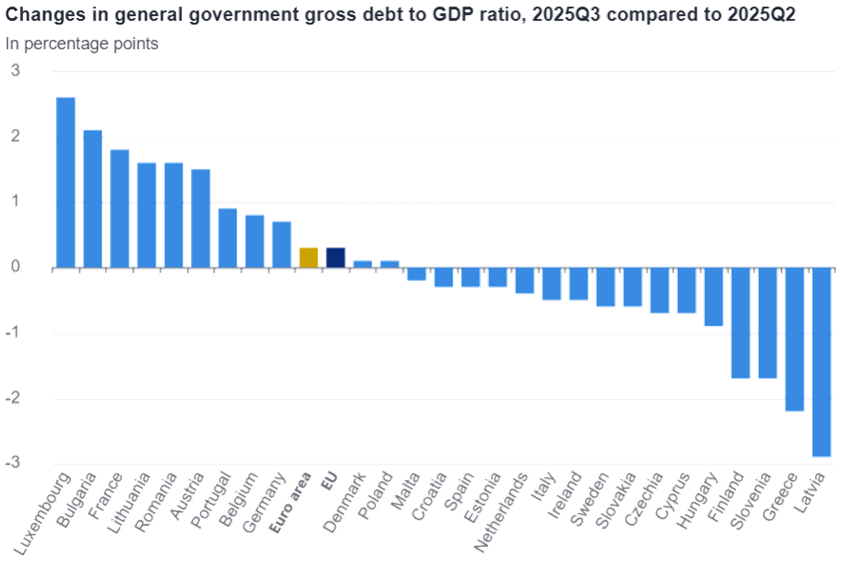
Em relação ao trimestre anterior, onze Estados-Membros registaram um aumento no seu rácio dívida/PIB no 3º trimestre de 2025 e dezasseis registaram uma diminuição. Os maiores aumentos no rácio foram observados no Luxemburgo (+2,6 pp), Bulgária (+2,1 pp), França (+1,8 pp), Lituânia e Roménia (ambas +1,6 pp) e Áustria (+1,5 pp). As maiores diminuições foram registadas na Letónia (-2,9 pp), Grécia (-2,2 pp), Eslovénia e Finlândia (ambas -1,7 pp).

117

(Gráfico: Eurostat)

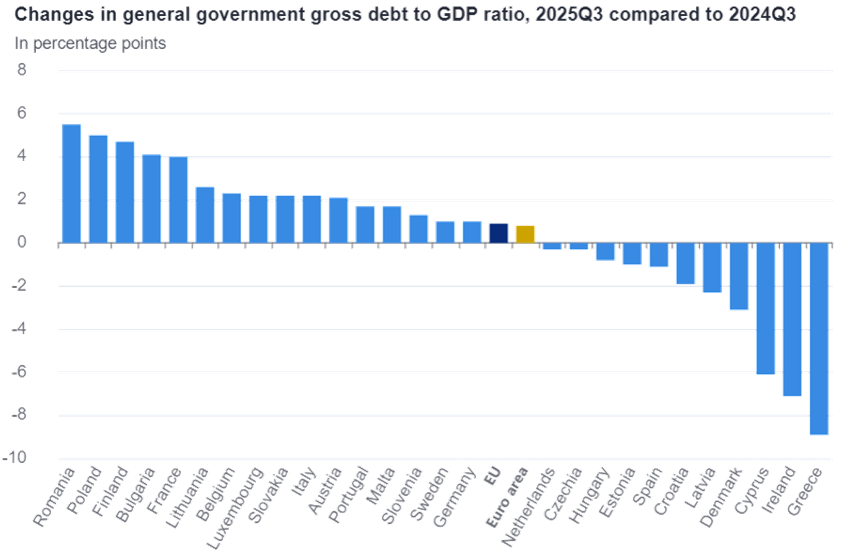
Em comparação com o trimestre homólogo, dezasseis Estados-Membros registaram um aumento do seu rácio dívida/PIB no 3º trimestre de 2025 e onze Estados-Membros registaram uma diminuição. Os maiores aumentos do rácio foram registados na Roménia (+5,5 pp), Polónia (+5,0 pp), Finlândia (+4,7 pp), Bulgária (+4,1 pp) e França (+4,0 pp). As maiores diminuições foram observadas na Grécia (-8,9 pp), Irlanda (-7,1 pp), Chipre (-6,1 pp), Dinamarca (-3,1 pp) e Letónia (-2,3 pp).

118

(Gráfico: Eurostat)

Download PDF

Indicador diário de atividade económica – Banco de Portugal

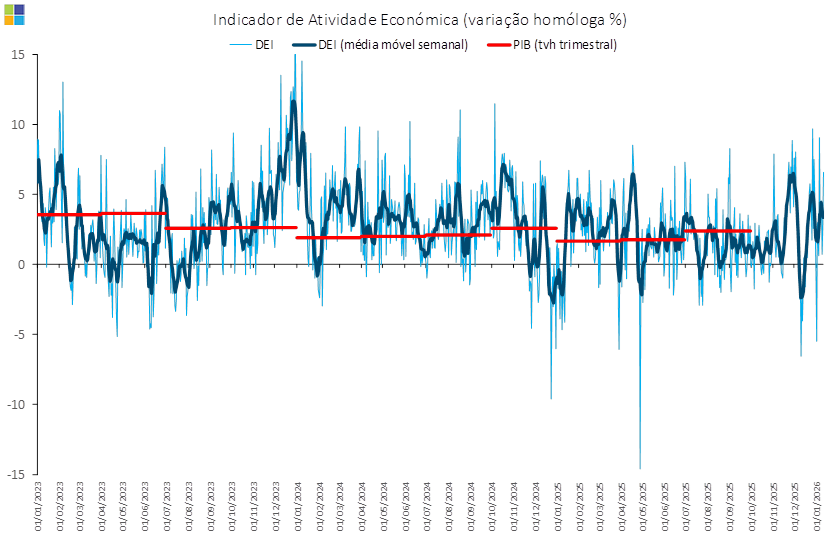
Na semana terminada em 18 de janeiro, o indicador diário de atividade económica (DEI) aponta para uma taxa de variação homóloga da atividade abaixo da observada na semana anterior. Em 15 de janeiro de 2026, o DEI (média móvel semanal) registou 2,9% (VH), que compara com 4,4% (VH) na semana anterior.

114

Nota: O Indicador Diário de Atividade Económica para Portugal, divulgado pelo Banco de Portugal, sintetiza informação diária de diversas dimensões da atividade económica, permitindo a identificação de alterações na atividade económica no muito curto-prazo. O DEI cobre diversas dimensões correlacionadas com a atividade económica em Portugal, sumariando a informação das seguintes variáveis diárias: tráfego rodoviário de veículos comerciais pesados nas autoestradas, consumo de eletricidade e de gás natural, carga e correio desembarcados nos aeroportos nacionais e compras efetuadas com cartões em Portugal por residentes e não residentes.

Download PDF

Indicadores de Conjuntura – INE

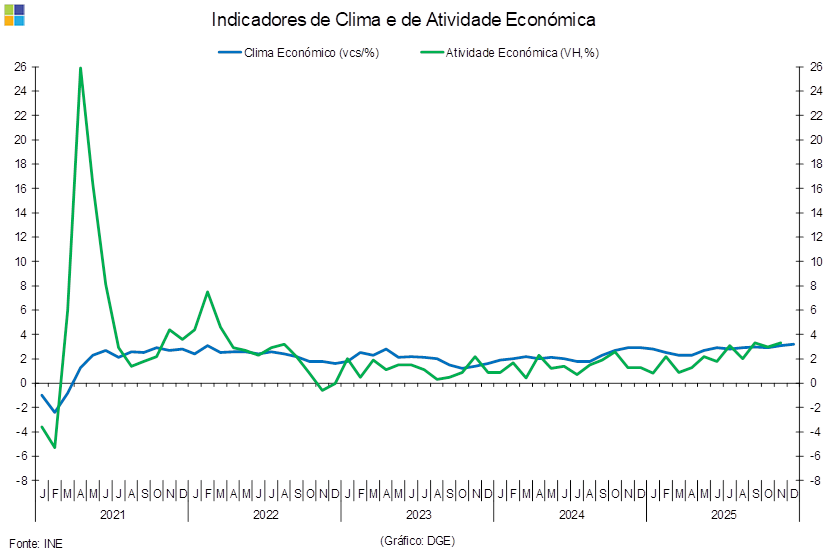
O Indicador de Clima Económico, publicado pelo INE, registou 3,1% em dezembro de 2025, que compara com 3,0% registado no mês anterior. O Indicador de Atividade Económica, em novembro de 2025, registou o valor de 3,3% (VH), superior em 0,3 pontos percentuais em relação ao mês anterior (3,0%, VH).

103

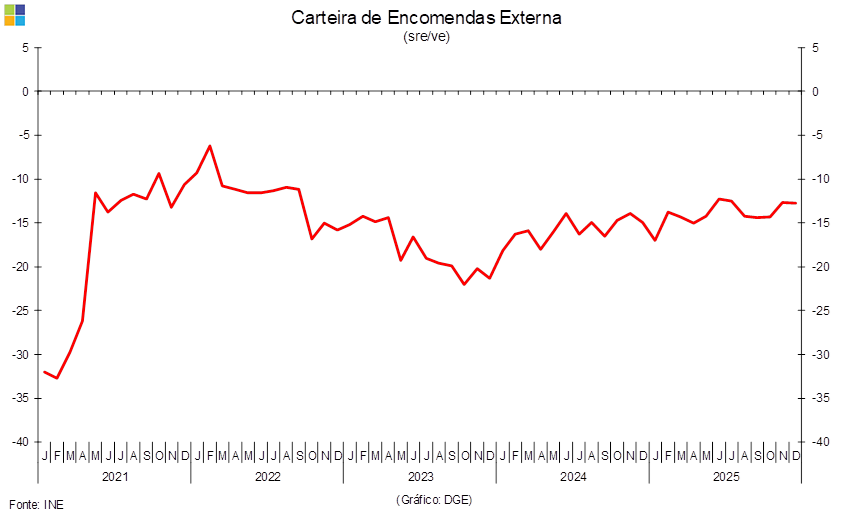
No mesmo mês, a opinião dos empresários sobre a Carteira de Encomendas Externa registou um valor de -12,7 (sre/ve), que compara com o valor de -12,6 (sre/ve) registado no mês anterior.

104

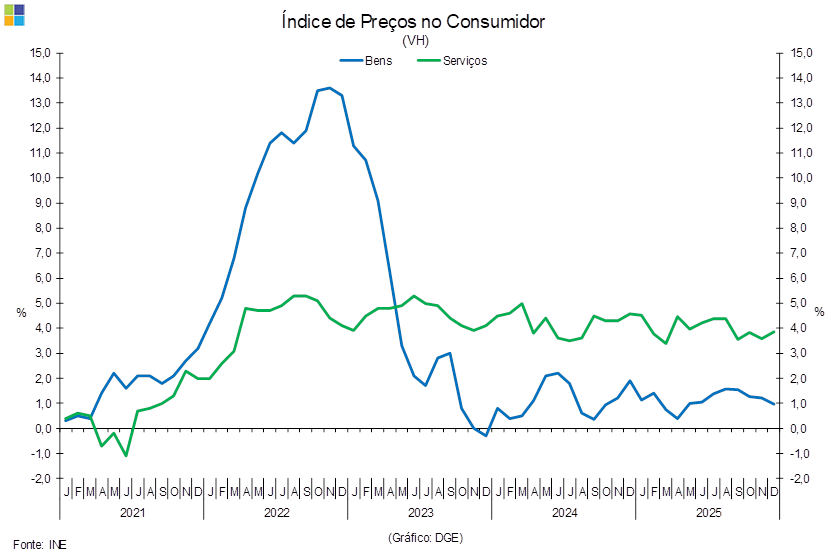
Ainda em dezembro de 2025, a variação do Índice de Preços no Consumidor para os bens foi de 1,0% (VH) e para os serviços foi de 3,9% (VH). Estes valores comparam com 1,2% (VH) e 3,6% (VH) registados no mês de novembro de 2025, respetivamente.

105

Nota: sre – saldo de respostas extremas; ve – valores efectivos.

Download PDF

Estatísticas de Emprego – IEFP

Durante o mês de dezembro de 2025, inscreveram-se nos Centros de Emprego 41 664 pessoas, o que representa uma variação mensal de -20,9% e uma variação homóloga de -13,7%. Durante este mês, foram efectuadas 4 630 colocações, o que corresponde a uma diminuição de 32,2% face ao mês anterior e a uma variação homóloga de 3,3%.

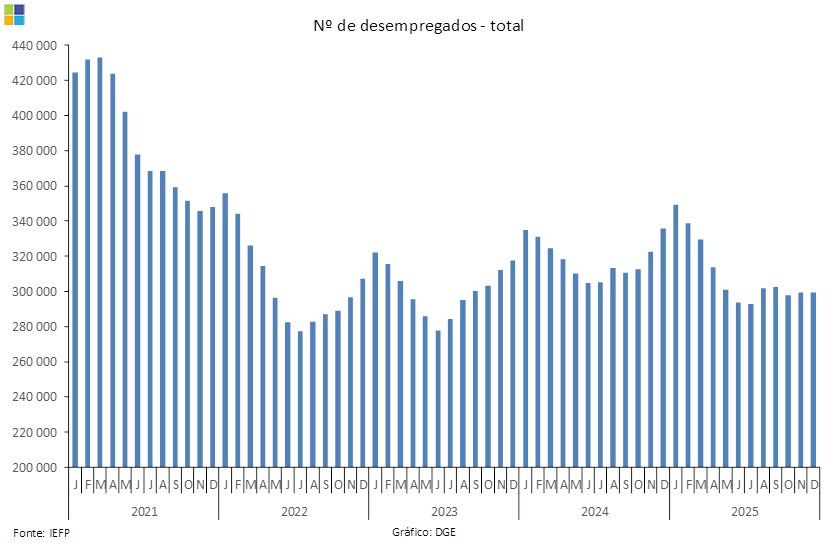
No final do mês de dezembro de 2025, estavam inscritos nos Centros de Emprego 299 423 indivíduos, o que corresponde a uma variação mensal de 0,0% (-29 pessoas) e a uma variação homóloga de -10,8% (-36 242 pessoas).

109

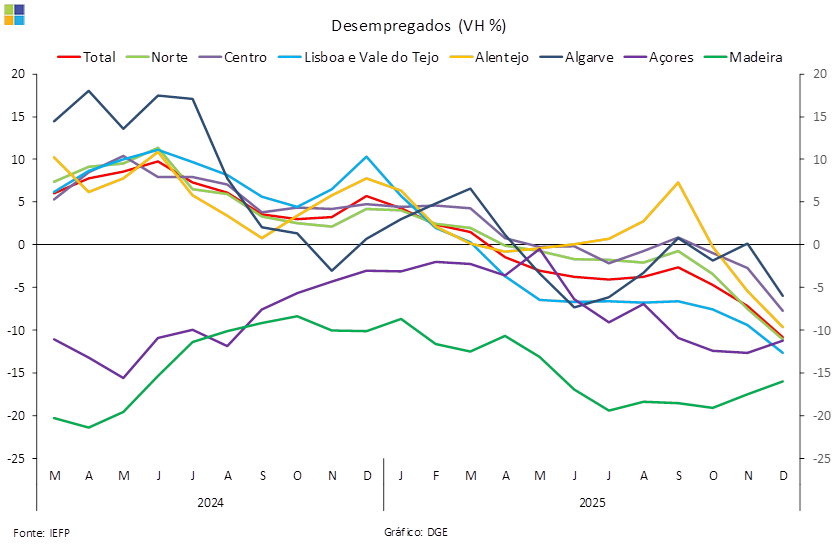
Segundo a dimensão regional, as regiões que apresentaram uma maior diminuição do desemprego em termos homólogos foram a Madeira (-16,0%), Lisboa e Vale do Tejo (-12,6%) e Açores (-11,3%).

110

Download PDF

Taxas de Juro Implícitas no Crédito à Habitação – INE

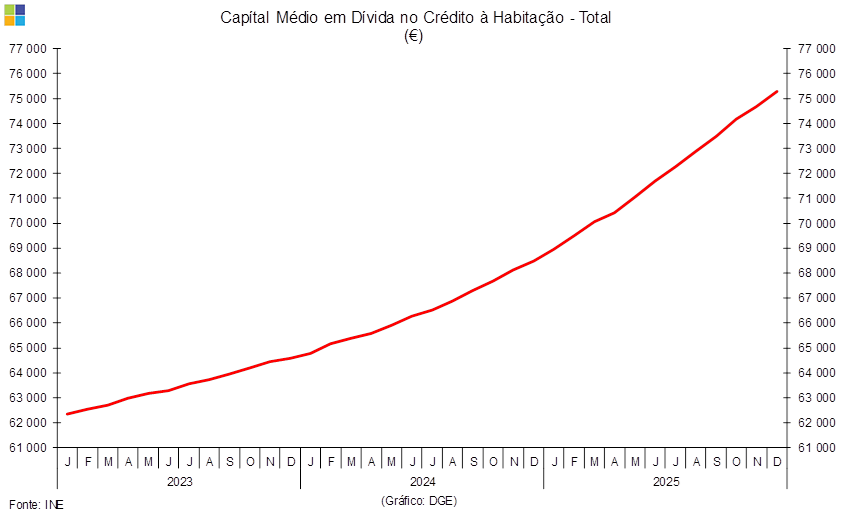
Em 2025, a taxa de juro média anual para o total do crédito à habitação fixou-se em 3,414% (4,372% no ano anterior). O capital médio em dívida aumentou 5 806 euros, para 72 314 euros. A prestação média mensal diminuiu 2,0% (8 euros), para 396 euros.

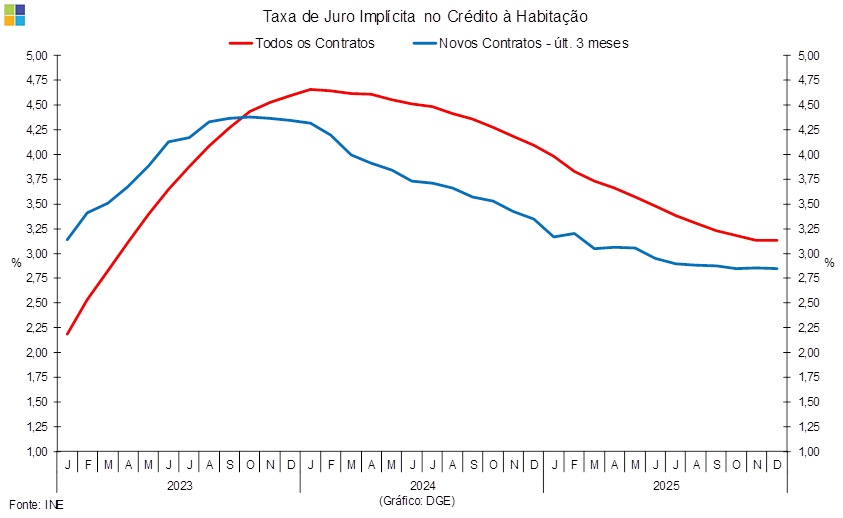
Em dezembro de 2025, a Taxa de Juro Implícita no Crédito à Habitação fixou-se em 3,130%, registando uma diminuição de 0,003 pontos percentuais (pp) em relação ao mês anterior (3,133%).

A taxa de juro implícita nos contratos celebrados nos últimos 3 meses diminuiu para 2,850%, o que compara com 2,853% em novembro de 2025.

O valor médio do capital em dívida fixou-se em 75 270 euros, registando um aumento de 600 euros face ao mês anterior (74 670 euros).

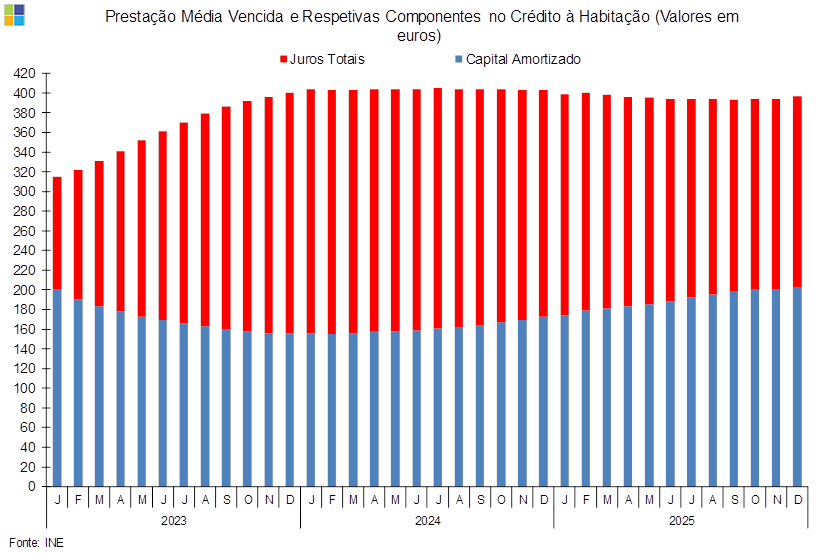
Considerando a totalidade dos contratos, o valor médio da prestação mensal fixou-se em 397 euros em dezembro de 2025, mais 3 euros que em novembro de 2025 e menos 6 euros que em dezembro de 2024. Deste valor, 194 euros (48,9%) correspondem a pagamento de juros e 203 euros (51,1%) a capital amortizado. Em dezembro de 2024, a componente de juros representava 57,1% do valor médio da prestação.

Em dezembro de 2025, o valor médio da prestação nos contratos celebrados nos últimos 3 meses fixou-se em 675 euros, o que equivale a um aumento de 7 euros relação ao mês anterior (668 euros).

106

107

108

Download PDF

World Economic Outlook Update – FMI

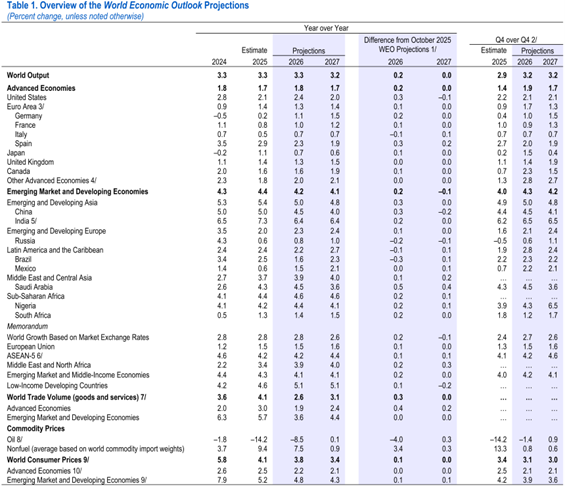
Segundo o Fundo Monetário Internacional (FMI), o Produto Interno Bruto (PIB) mundial deverá aumentar 3,3% em 2026 e 3,2% em 2027. A previsão para 2026 foi revista em alta em 0,2 pontos percentuais (pp) e a previsão para 2027 manteve-se, face ao Outlook de outubro.

Relativamente à Zona Euro, o FMI reviu em alta a previsão para 2025 em 0,1 pp e manteve a de 2027, sendo agora as previsões de 1,3% para 2026 e 1,4% para 2027.

Prevê-se ainda que, para os anos de 2026 e 2027, a Alemanha tenha variações do PIB de 1,1% e 1,5%, que a França tenha variações de 1,0% e 1,2%, que a Itália tenha variações de 0,7% e 0,7%, e que a Espanha tenha variações de 2,3% e 1,9%, respectivamente.

Para os Estados Unidos da América, o FMI prevê um aumento de 2,4% para 2026 e 2,0% para 2027 (previsões revistas em alta em 0,3 pp para 2026 e em baixa em 0,1 pp para 2027, face ao Outlook de outubro).

102(Tabela: FMI)

Download PDF

Emissões de Títulos de Dívida – Banco de Portugal

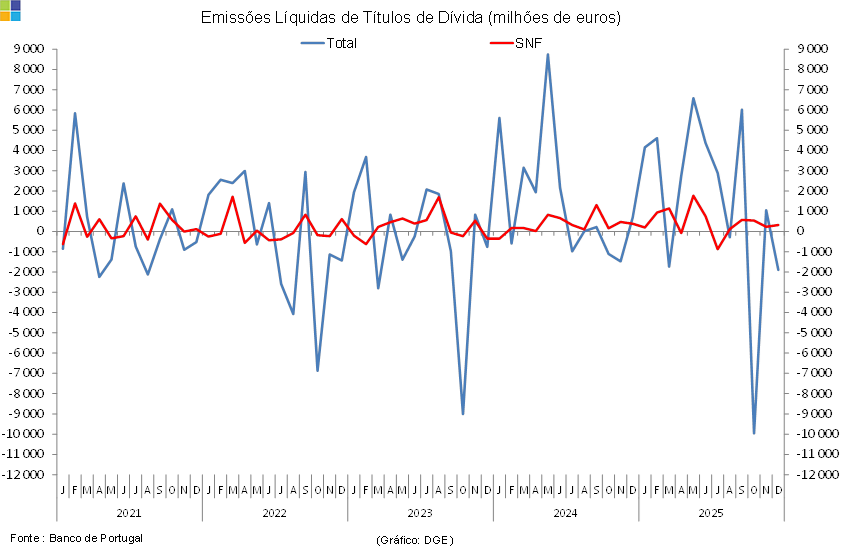
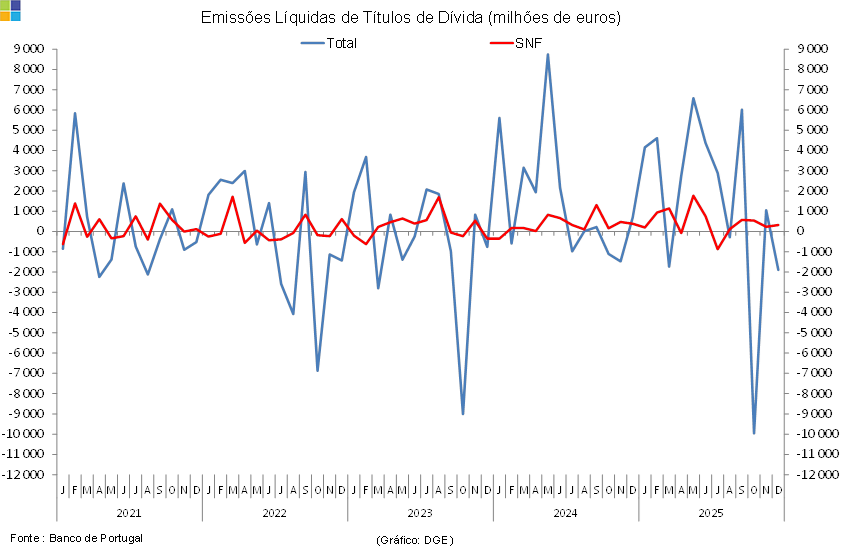
Em dezembro de 2025, as emissões líquidas de títulos de dívida por residentes ascenderam a -1 889 milhões de euros, o que compara com um valor de 1 051 milhões de euros no mês anterior. As emissões líquidas de títulos de dívida por Sociedades não Financeiras atingiram o valor de 323 milhões de euros (234 milhões de euros registados no mês anterior).

99

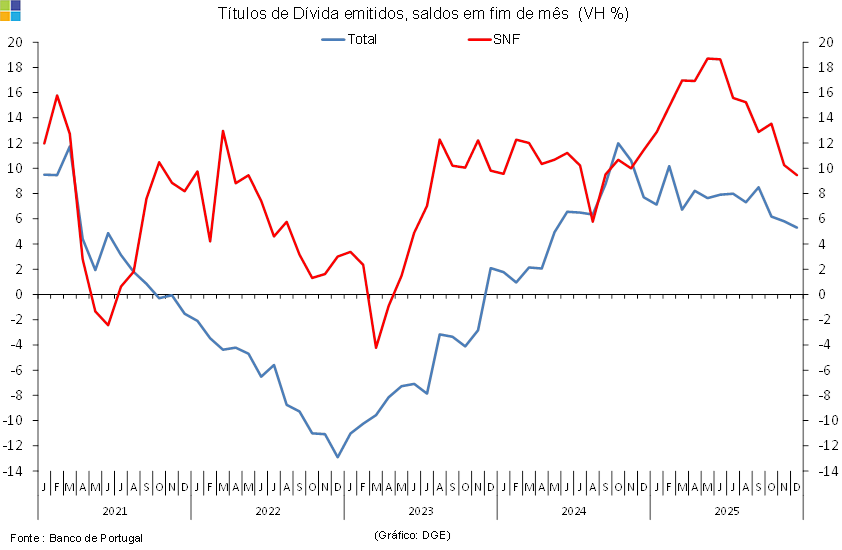
No final de dezembro de 2025, o saldo total de títulos de dívida emitidos por residentes ascendeu a 315 429 milhões de euros, diminuindo 3 319 milhões de euros face ao mês anterior e registando uma variação homóloga de 5,3%.

O saldo de títulos de dívida emitidos por Sociedades não Financeiras ascendeu a 48 133 milhões de euros, aumentando 14 milhões de euros face ao mês anterior e registando uma variação homóloga de 9,5%.

100

101

Download PDF